Jak funguje investiční byt? SOSNA RE:START zveřejňuje modelový příklad dlouhodobé investice
Modelový byt za 3,25 milionu Kč
Pro výpočet jsme použili modelovou pořizovací cenu bytu 3 250 000 Kč. Investor do něj vstupuje s vlastními prostředky ve výši 650 000 Kč, tedy 20 % kupní ceny, a zbývajících 2,6 milionu Kč financuje hypotékou.
Model počítá s úvěrem na 30 let při úrokové sazbě 5 % ročně a s počátečním nájemným 14 000 Kč měsíčně.
Právě využití bankovního financování je jedním z principů investice do nemovitosti. Investor nekupuje nemovitost pouze za své vlastní peníze, ale část kupní ceny financuje úvěrem, který je následně v průběhu let postupně splácen.
Nájem pomáhá splácet nemovitost
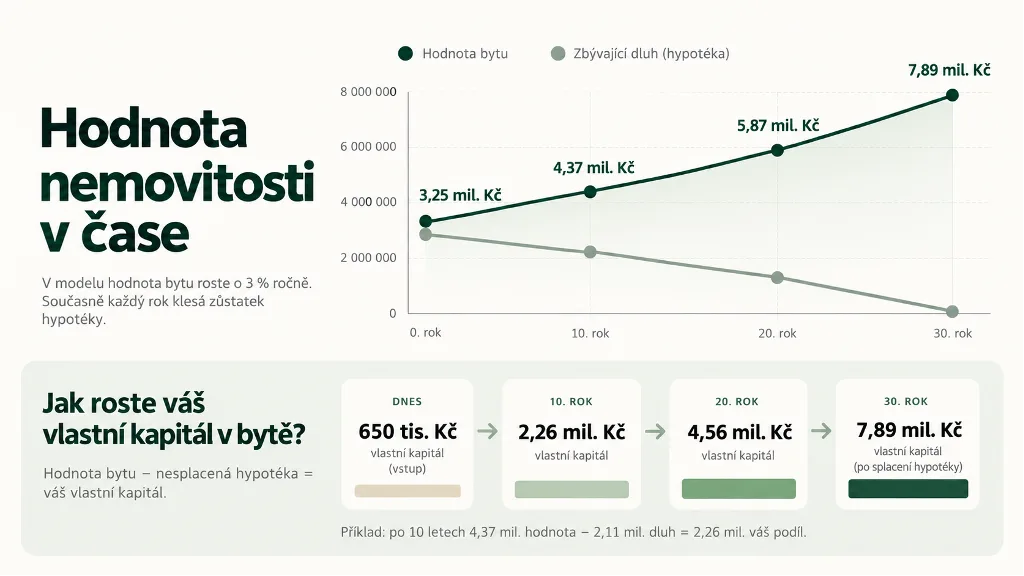
Nájemné v modelu není vnímáno pouze jako okamžitý výnos pro majitele. Jeho důležitou funkcí je především pomáhat hradit měsíční splátku financování.
V našem příkladu činí modelová splátka hypotéky přibližně 14 094 Kč měsíčně. Z nájemného zároveň počítáme s 10% nákladem na správu pronájmu a od šestého roku také s rezervou na opravy ve výši 0,5 % aktuální hodnoty nemovitosti ročně.
Proto je cashflow investice zejména na začátku velmi blízko nule, případně mírně záporné. S postupným růstem nájemného se však může situace měnit. Model počítá s růstem nájemného o 3 % ročně.
Smyslem tohoto přístupu tedy není pouze maximalizovat okamžitý měsíční příjem. Část ekonomického efektu vzniká tím, že nájemník prostřednictvím nájemného pomáhá investorovi dlouhodobě splácet jeho nemovitost.
Z 650 tisíc vlastních prostředků postupně roste vlastní kapitál v nemovitosti
Druhou důležitou částí modelu je vývoj vlastního kapitálu investora.
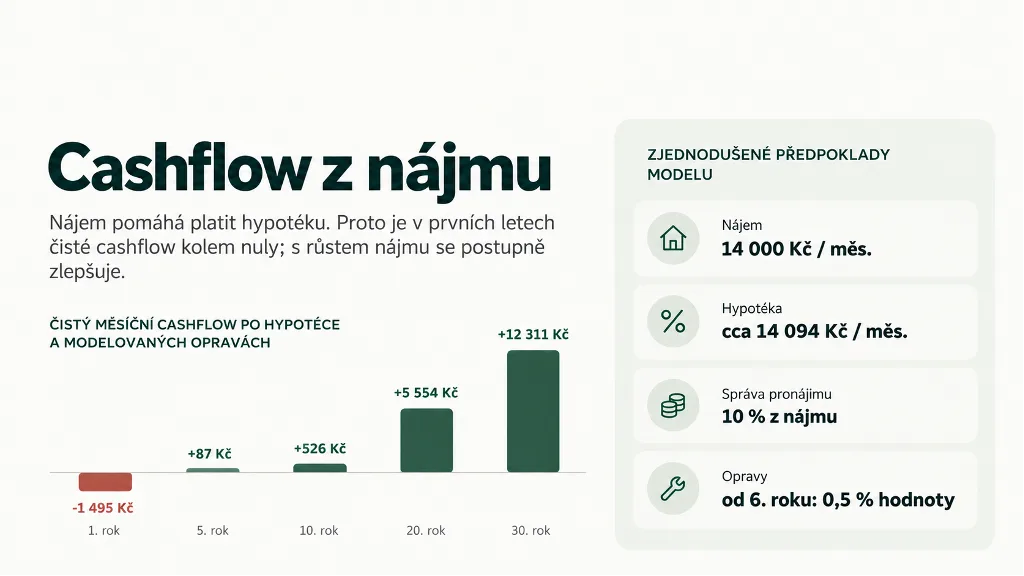
Na začátku činí vlastní kapitál 650 000 Kč. Pokud se nemovitost vyvíjí podle modelových předpokladů, postupně se dějí dvě věci současně: klesá zůstatek hypotečního úvěru a zároveň může růst tržní hodnota nemovitosti.
Model například počítá s růstem hodnoty bytu o 3 % ročně.
Po 10 letech tak modelová hodnota bytu dosahuje přibližně 4,37 milionu Kč, zatímco nesplacená část úvěru činí přibližně 2,11 milionu Kč. Rozdíl, tedy vlastní kapitál investora v nemovitosti, je přibližně 2,26 milionu Kč.
Ve 20. roce model dosahuje vlastního kapitálu přibližně 4,56 milionu Kč a po úplném splacení úvěru ve 30. roce odpovídá vlastní kapitál celé modelované hodnotě nemovitosti, tedy přibližně 7,89 milionu Kč.
Nejde přitom o to, že by investor každoročně tuto částku dostával na svůj účet. Jde o hodnotu, kterou postupně buduje uvnitř své nemovitosti.
Tři věci, které u investičního bytu pracují současně
Princip modelu lze shrnout jednoduše:
- nájem pomáhá splácet financování nemovitosti,
- každou splátkou postupně klesá dluh vůči bance,
- při dlouhodobém růstu realitního trhu může současně růst hodnota samotného bytu.
Právě kombinace těchto tří faktorů je důvodem, proč je na investiční nemovitost vhodné dívat se v delším časovém horizontu a nehodnotit ji pouze podle cashflow prvního roku.